Assicurazione maltempo: quanto costa e quali danni copre
Gli eventi meteorologi sempre più estremi rendono più interessante l'ipotesi di stipulare una polizza contro i danni da maltempo all'auto

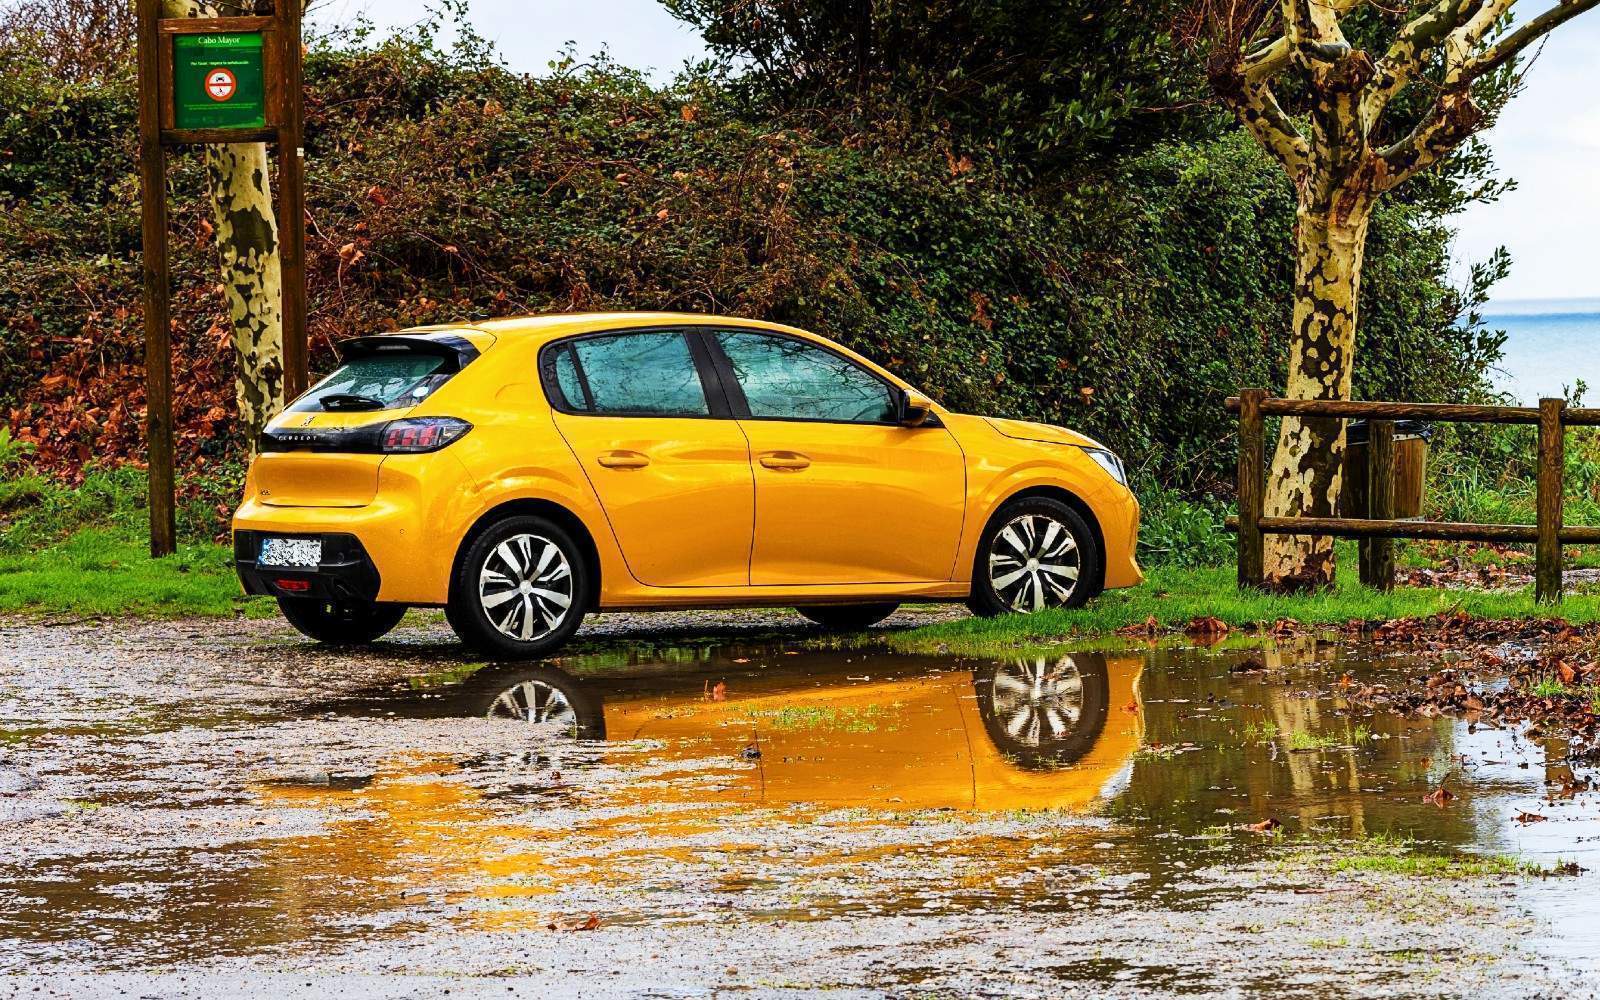
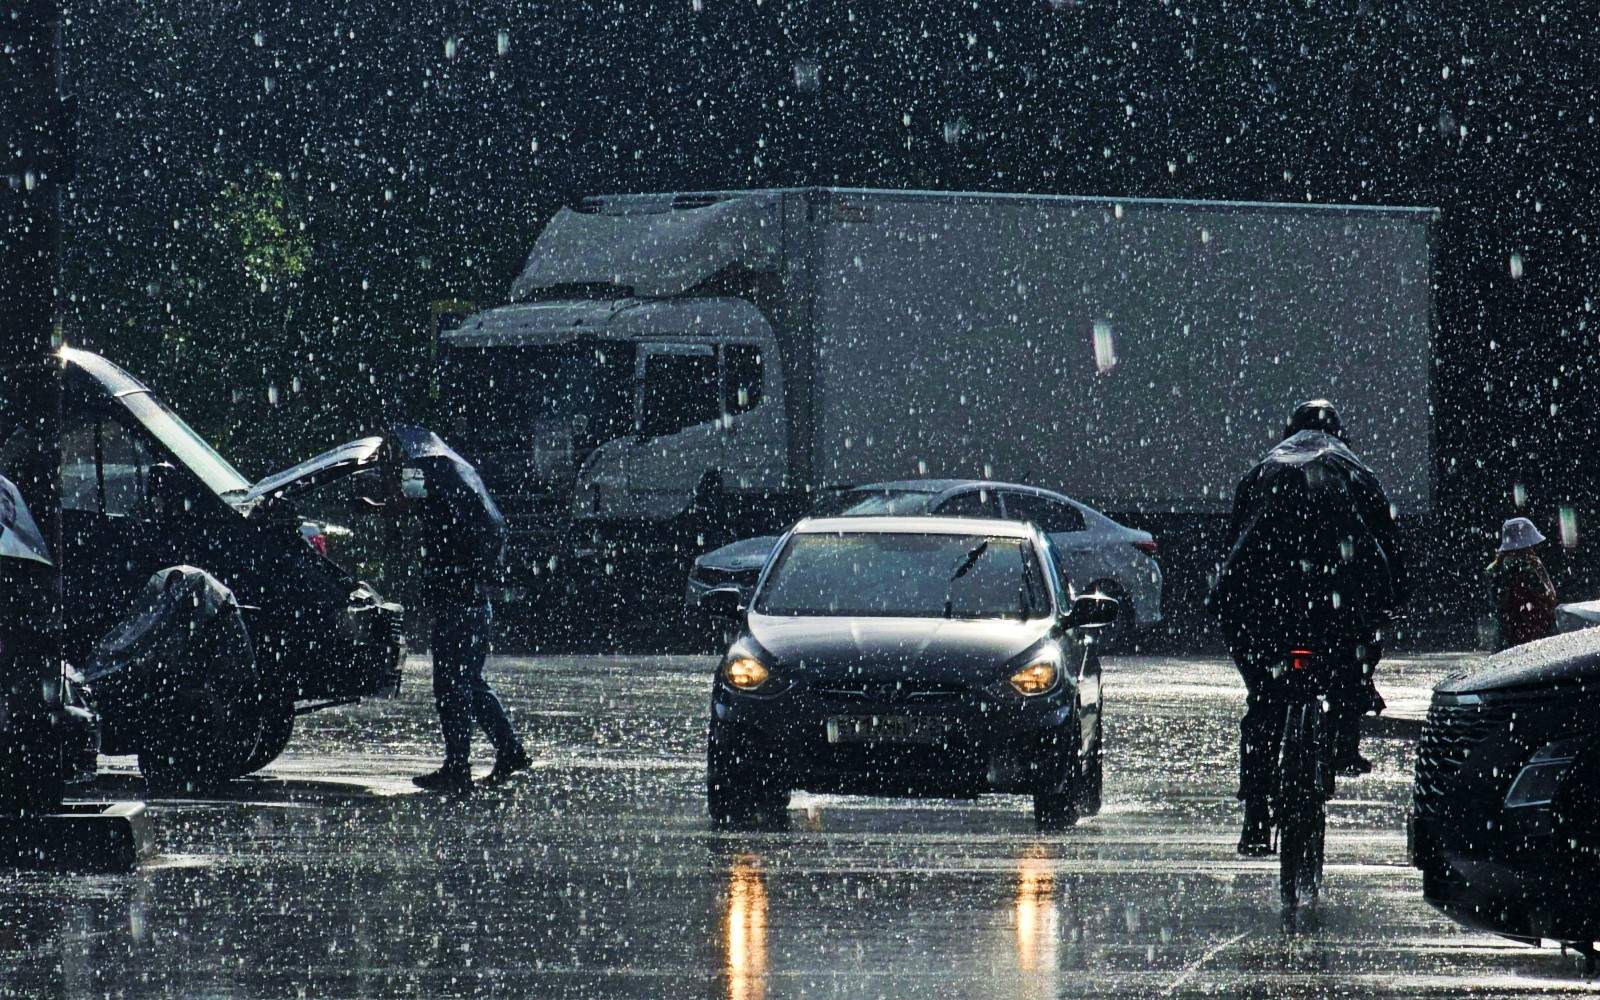
I fenomeni meteorologici estremi sono ormai sempre più frequenti e violenti, portando con sé forti raffiche di vento, piogge intense, allagamenti e caduta di alberi o detriti. Questi eventi possono provocare gravi danni alle automobili, compromettendo la carrozzeria, i cristalli, le componenti meccaniche ed elettroniche. Tuttavia, la normale polizza RCA obbligatoria per la circolazione non copre i danneggiamenti causati dal clima. Per tutelare il proprio veicolo è quindi necessario stipulare una garanzia accessoria specifica, solitamente denominata “eventi naturali” o “eventi atmosferici”.
Cosa copre l'assicurazione maltempo
La garanzia accessoria contro il maltempo copre i danni provocati da eventi straordinari come temporali, allagamenti, forti raffiche di vento, caduta di alberi o detriti e altre calamità naturali. La copertura può essere aggiunta alla normale polizza RCA oppure integrata all'interno di pacchetti più ampi, come quelli abbinati a furto e incendio. Se l'auto è acquistata tramite finanziamento, la garanzia viene spesso distribuita nelle rate mensili; nel leasing è richiesta dalla società proprietaria, mentre nel noleggio a lungo termine è solitamente già compresa nel canone.
In caso di danni, l'assicurato deve inviare tempestivamente la denuncia alla compagnia — di norma entro tre giorni dall'evento, come previsto dall'articolo 1913 del Codice Civile. Per completare la pratica è fondamentale allegare una documentazione fotografica dettagliata che mostri i danni e il contesto (come alberi abbattuti o accumuli d'acqua). L'assicurazione potrà poi richiedere verbali delle autorità, bollettini meteorologici, perizie e un preventivo dell'officina prima di erogare l'indennizzo.
Quanto costa l'assicurazione maltempo
Il costo annuo della polizza maltempo auto varia in base a diversi parametri: il valore commerciale del veicolo, la zona di residenza, il livello di rischio del territorio e la scelta di franchigie, scoperti e massimali. In linea generale, il prezzo medio per l'inserimento della copertura si aggira intorno ai 150 euro all'anno.
Per valutare la convenienza della polizza è utile considerare i costi delle riparazioni: interventi sui cristalli, sulla carrozzeria, sul motore o sull'impianto elettrico a seguito di allagamenti possono richiedere spese considerevoli. Per le vetture più datate occorre fare attenzione: se il costo del ripristino supera il valore di mercato dell'auto, l'indennizzo riconosciuto sarà limitato al valore commerciale del veicolo prima dell'evento. In questo caso, il proprietario dovrà decidere se coprire la differenza di tasca propria o procedere con la rottamazione.